賃貸物件にかかる固定資産税(都市計画税を含む)は、原則として納税通知書が届いて税額が決まった年に、1年分をまとめて不動産所得の必要経費にできます。ただし、国税庁の考え方では、各納期の分をそれぞれ「納期の開始日の年」または「実際に払った年」の経費にしても差し支えないとされています。神戸市のように翌年2月が最後の納期になる場合、その2月分を今年と来年のどちらに入れるかは、この3つの方法のどれを選ぶかで変わります。
この記事で分かること
- 固定資産税を経費にできる3つのタイミング
- 神戸市の納期(4月・7月・12月・翌年2月)で見た具体例
- 物件を買った年に売主へ払った「精算金」の扱い
- オーナーが亡くなった年の準確定申告での扱い
- 自宅兼賃貸や空室、土地の固定資産税の考え方
固定資産税を経費にする時期は3つの方法から選べる
固定資産税は、市町村が税額を計算して納税通知書で知らせる「賦課課税方式(ふかかぜいほうしき:役所が税額を決めて通知する方式)」の税金です。国税庁の質疑応答では、所得税基本通達37-6をもとに、次のような扱いが示されています。
| 方法 | 経費にする年 | ポイント |
|---|---|---|
| ① 一括計上 | 納税通知書が届き税額が決まった年に1年分 | 原則的な考え方。計算がシンプル |
| ② 納期ごとに計上 | 各納期の開始日がある年 | 翌年の納期分は翌年の経費になる |
| ③ 支払ったときに計上 | 実際に納付した日の年 | 前納・遅れた支払いがあると年がずれる |
通達では、納期が分けて決められている税について「各納期の税額をそれぞれ納期の開始の日又は実際に納付した日の属する年分の必要経費に算入しても差し支えありません」とされています。つまり、①の一括計上だけでなく、②や③も認められているということです。
神戸市の納期で見る「2月払い分」はどの年の経費?
神戸市では、固定資産税は毎年1月1日に土地・家屋などを持っている人にかかり、4月上旬に納税通知書が送られます。納め方は一括、または4月・7月・12月・翌年2月の年4回の分割です。
たとえば2026年度の固定資産税を4回に分けて払う場合、どの年の経費になるかは次のようになります。
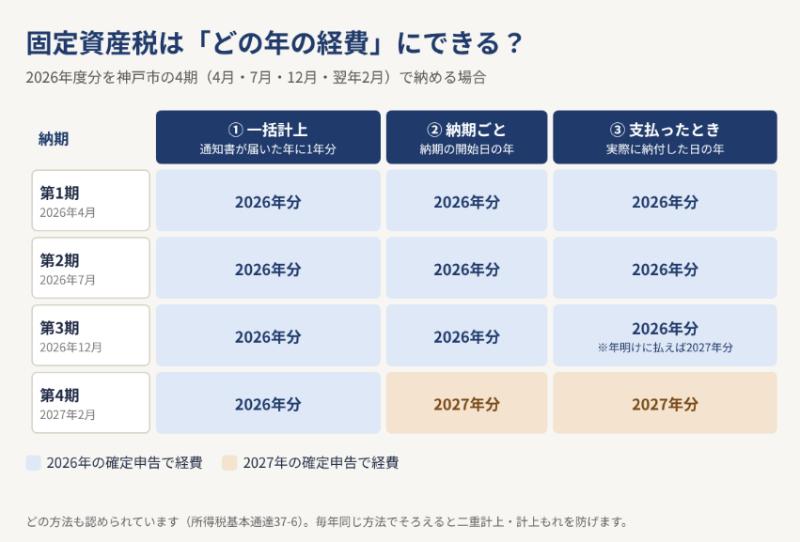
| 納期 | ①一括計上 | ②納期ごと | ③支払ったとき(期限内に払った場合) |
|---|---|---|---|
| 第1期(2026年4月) | 2026年分 | 2026年分 | 2026年分 |
| 第2期(2026年7月) | 2026年分 | 2026年分 | 2026年分 |
| 第3期(2026年12月) | 2026年分 | 2026年分 | 2026年分 |
| 第4期(2027年2月) | 2026年分 | 2027年分 | 2027年分 |
①を選べば、2027年2月に払う第4期分も、2026年の確定申告(2027年2〜3月に行うもの)でまとめて経費にできます。②や③を選ぶと、第4期分は2027年分の経費になり、2026年分には前年度の第4期分(2026年2月に払った分)が入ります。
12月に払い忘れて1月に払ったら?
③の「実際に払ったとき」で計上している場合、第3期を年明けに払うと、その分は翌年の経費になります。①や②で計上しているなら、払った日が年をまたいでも経費にする年は変わりません。12月は第3期の納期なので、年末の支払いの段取りとあわせて確認しておきましょう。
どの方法を選ぶとよい?選び方の目安
どの方法でも、毎年続けていれば、1年あたりの経費の合計はほぼ同じ金額になります。差が出やすいのは、次のような年です。
- 賃貸を始めた年、物件を買い足した年(初年度に①を選ぶと、その年の経費が多くなる)
- 物件を売った年、賃貸をやめた年
- 固定資産税が大きく変わった年(新築や建て替え、評価替えなど)
実務では、通知書が届いた年に1年分を入れる①が分かりやすく、帳簿の管理もしやすい方法です。ただし、③で口座振替の記録どおりに付けている人もいます。どれを選んだかを毎年そろえておくと、去年と今年で二重に計上したり、計上もれが起きたりするのを防げます。途中で方法を変えるときは、税務署や税理士に相談しておくと安心です。
不動産所得の申告が必要かどうかの線引きは「不動産所得20万円以下でも住民税の申告は必要|会社員大家さん向け」で、年内に買う設備の経費の考え方は「賃貸の少額減価償却資産は40万円未満に|大家の確定申告」で紹介しています。
物件を買った年:精算金は経費にならない
賃貸物件を年の途中で買うと、売買契約で「引き渡し日以降の固定資産税・都市計画税は買主が負担する」と決めて、日割りの精算金を売主に払うのが一般的です。
この精算金について、国税庁の質疑応答では、購入した年の必要経費にはできず、物件の取得価額(買った値段)に含めるとされています。理由は、固定資産税は1月1日の所有者(このケースでは売主)にかかる税金で、買主が払う精算金は税金そのものではなく、売主との合意で払う「代金の一部」と考えられるためです。
- 建物の部分に当たる精算金:建物の取得価額に含め、減価償却を通じて少しずつ経費になる
- 土地の部分に当たる精算金:土地の取得価額に含める(土地は減価償却しない)
買主が固定資産税を自分で払うのは、翌年度(翌年1月1日に所有者になっている年)からです。購入した年の確定申告で、精算金を「租税公課」に入れてしまわないよう注意しましょう。
相続した年:亡くなった方の準確定申告での扱い
賃貸オーナーが年の途中で亡くなり、相続人が残りの固定資産税を払った場合はどうなるでしょうか。国税庁の質疑応答では、その年度の税額がすでに納税通知書で決まっていれば、亡くなった方の準確定申告(亡くなった年の所得を相続人が申告する手続き)で、次のどれかを経費にできるとされています。
- その年度の固定資産税の全額
- 亡くなるまでに納期が来ていた分
- 亡くなるまでに実際に払っていた分
同じ金額を、亡くなった方の準確定申告と相続人の申告の両方で経費にすることはできません。どちらで計上するかを相続人どうしでそろえておきましょう。
自宅兼賃貸・空室・土地の固定資産税はどうする?
自宅兼賃貸の建物
1階を店舗や賃貸、2階を自宅にしている場合などは、固定資産税のうち賃貸に使っている部分だけが経費になります。床面積の割合など、合理的な基準で分けるのが一般的です。
空室の期間
入居者を募集している空室は、賃貸の用に供している(貸すために使っている)状態と考えられるため、その部屋の固定資産税も経費に含めるのが一般的です。ただし、長く募集をやめて自分で使っている部屋などは扱いが変わることがあります。
土地・駐車場
アパートの敷地や貸している駐車場の土地にかかる固定資産税も、賃貸の用に使っている部分は経費になります。固定資産税の通知書には土地と家屋が分けて書かれているので、物件ごとに分けて記録しておくと申告がスムーズです。
よくある質問
Q. 一括で納付した場合はどの年の経費になりますか?
4月に1年分を一括で払った場合は、①でも③でもその年の経費になります。②の納期ごとの方法を選んでいる場合は、翌年2月の納期分は翌年の経費として扱う考え方になります。
Q. 都市計画税も同じ扱いですか?
都市計画税は、固定資産税とあわせて課税・納付されることが多い税です。賃貸物件にかかる分は、固定資産税と同じように必要経費にできます。
Q. 去年は①、今年は③で計上してしまいました。
方法を途中で変えると、同じ納期分を二重に計上したり、どの年にも入っていない分が出たりすることがあります。気づいたら、過去の申告内容と照らし合わせて、税務署や税理士に相談しましょう。
Q. 固定資産税の通知書はなくしてもいいですか?
申告の根拠になる書類なので、帳簿や領収書と一緒に保存しておきましょう。納期ごとや支払ったときに計上する方法では、領収書や口座振替の記録も年ごとにまとめておくと確認しやすくなります。
Q. 管理会社に払っている管理費とあわせて記録したほうがいいですか?
固定資産税は「租税公課」、管理委託料は「管理費」など、勘定科目(帳簿の区分)を分けて記録します。管理会社から届く収支明細と、市からの通知書を年ごとに保管しておくと、申告の準備が楽になります。
まとめ
- 固定資産税は、通知書が届いた年に1年分をまとめて経費にするのが原則
- 納期ごと、または実際に払った年に計上する方法も認められている
- 神戸市の第4期(翌年2月)分は、選んだ方法によって今年分にも来年分にもなる
- 物件を買った年の精算金は経費ではなく取得価額に含める
- 相続した年は、準確定申告で全額・納期到来分・支払済み分のいずれかを計上できる
※この記事は一般的な情報です。個別の申告内容は、税務署や税理士にご確認ください。
神戸市灘区・東灘区の賃貸経営のご相談はマチ不動産へ
マチ不動産は、神戸市灘区・東灘区・中央区周辺で賃貸管理を行っています。毎月の収支明細のお届けなど、確定申告の準備に役立つ記録づくりもお手伝いしています。管理会社選びの考え方は「賃貸管理会社の見積もり比較|管理委託料以外に見る項目」もご覧ください。
お電話:078-262-1201(営業時間10:00〜18:00/水曜定休)