中古マンションで住宅ローン控除を受けられるかどうかの床面積は、広告やパンフレットの面積ではなく、登記簿(登記事項証明書)に書かれた専有部分の面積で判定します。マンションの登記は壁の内側で測るため、広告の面積より小さくなるのが普通です。「広告では50㎡あるのに、登記では50㎡未満だった」ということもあるので、契約前に必ず確かめましょう。
この記事で分かること
- 住宅ローン控除の床面積を何で判定するか
- 広告の面積(壁芯)と登記の面積(内法)の違い
- 2026年からの40㎡要件と、所得の条件
- 床面積の判定で気をつけたいケース
- 契約前に登記簿面積を確かめる手順
住宅ローン控除の床面積は「登記簿の面積」で判定する
国税庁は、住宅ローン控除の床面積について、次のように判定するとしています。
- 登記事項証明書に表示されている床面積で判断する
- マンションは、共用部分を含めず、登記事項証明書上の専有部分の床面積で判断する
- 夫婦や親子の共有でも、持分を掛けず、専有部分全体の床面積で判断する
広告の「専有面積」は、判定には使いません。中古マンションの購入では、登記簿の数字を見ることが出発点です。
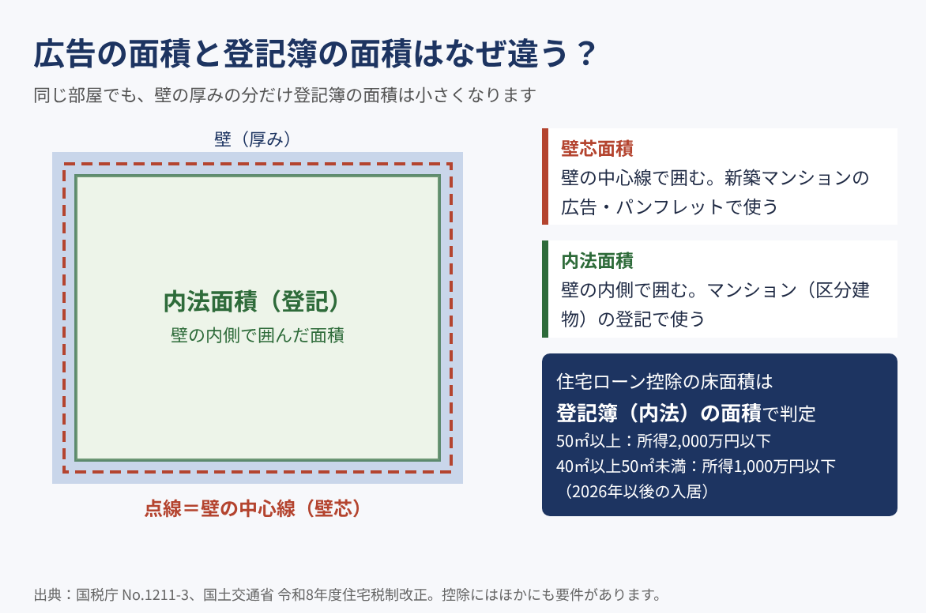
壁芯面積と内法面積の違い
マンションの面積には、測り方が2つあります。
| 測り方 | 測る位置 | 主に使われる場面 |
|---|---|---|
| 壁芯(へきしん)面積 | 壁の厚みの中心線で囲んだ面積 | 新築マンションの広告・パンフレット |
| 内法(うちのり)面積 | 壁の内側で囲んだ面積 | マンション(区分建物)の登記 |
壁芯面積は、壁の厚みの半分が含まれる分、内法面積より大きくなります。マンションの登記は、不動産登記規則で内法面積によることとされています。そのため、同じ部屋でも登記簿の面積は広告より小さくなります。
中古マンションの広告では、登記面積(内法)だけを表示することも認められていますが、その場合は「登記面積」と明記するルールがあります。広告の面積がどちらの測り方なのか、注記を確認しましょう。
2026年からは中古住宅も40㎡以上が対象に。ただし所得の条件あり
2026年度の税制改正で、住宅ローン控除は2026年から2030年に入居する場合まで延長されました。あわせて、中古住宅(既存住宅)でも床面積40㎡以上50㎡未満の住宅が対象に加わりました。
| 登記簿の床面積 | 住宅ローン控除の対象になる条件 |
|---|---|
| 50㎡以上 | その年の合計所得金額が2,000万円以下 |
| 40㎡以上50㎡未満 | その年の合計所得金額が1,000万円以下 |
| 40㎡未満 | 対象外 |
国土交通省によると、子育て世帯等の借入限度額の上乗せを使う場合は50㎡以上が必要です。このほか、中古住宅には次のような要件があります。
- 1982年(昭和57年)1月1日以後に建てられた住宅であること(それより前の場合は、耐震基準に適合することの証明などが必要)
- 取得から6か月以内に住み始め、その年の12月31日まで住み続けていること
- 床面積の2分の1以上を、自分の住まいとして使うこと
控除の期間や限度額は、省エネ性能などによって変わります。資金計画では、控除がどのくらい受けられるかも含めて考えましょう。管理費・修繕積立金も含めた月々の負担の考え方は「中古マンションの修繕積立金は値上げ前提で資金計画を|長期修繕計画の見方と、住宅ローンと合わせた月々の目安」で解説しています。
床面積の判定で気をつけたいケース
床面積の要件は、ぎりぎりの物件ほど注意が必要です。
- 広告の面積が50㎡台前半:登記簿では50㎡を下回ることがあります。所得が1,000万円を超える方は、控除を受けられなくなるおそれがあります。
- 広告の面積が40㎡台前半:登記簿では40㎡を下回ることがあります。
- 2戸を1戸につなげた部屋:登記が2つに分かれていると、判定が複雑になります。登記の状態を確かめましょう。
- バルコニーや専用庭:共用部分のため、床面積には含まれません。
- 店舗や事務所との併用:居住部分が床面積の2分の1以上あるかを確認します。
登録免許税の軽減など、ほかの税の優遇にも床面積の要件があります。床面積が気になる物件では、使いたい優遇をまとめて確認しておくと安心です。
契約前に登記簿面積を確かめる手順
- 広告の注記を見る:面積が「壁芯」か「登記面積」かを確認します。
- 登記事項証明書を見せてもらう:仲介会社に依頼し、建物の「専有部分の建物の表示」にある床面積を確認します。重要事項説明書にも記載されます。
- 自分の所得の見込みを確認する:40㎡以上50㎡未満の場合は、入居した年以降の合計所得金額が1,000万円以下かを考えます。
- ほかの要件を確認する:建築年、入居の時期、ローンの返済期間などを、金融機関や税務署に確認します。
- 資金計画に反映する:控除が受けられない場合でも、無理なく返済できるかを確かめてから契約します。
手付金や決済日のお金の流れは「手付金は住宅ローンで戻ってくる?フルローンと決済日の流れ」もあわせてご覧ください。
よくある質問
Q. 広告に「専有面積52㎡」とあれば、住宅ローン控除は受けられますか?
A. 広告の面積だけでは判断できません。登記簿の専有部分の床面積で判定するため、壁芯で52㎡なら、登記では50㎡を下回ることもあります。必ず登記事項証明書で確認しましょう。
Q. 登記簿の面積が48㎡の中古マンションは、住宅ローン控除の対象ですか?
A. 2026年以後に入居する場合、40㎡以上50㎡未満の中古住宅も対象です。ただし、その年の合計所得金額が1,000万円以下であることなど、ほかの要件も満たす必要があります。
Q. 夫婦で持分を半分ずつにした場合、面積も半分で判定しますか?
A. 持分は掛けず、専有部分全体の床面積で判定します。
Q. 登記事項証明書は自分で取れますか?
A. 法務局の窓口やオンラインで、誰でも請求できます。購入を検討している段階なら、仲介会社に依頼すると早く確認できます。
Q. 所得が1,000万円を超える年があったらどうなりますか?
A. 40㎡以上50㎡未満の住宅では、合計所得金額が1,000万円を超える年は控除を受けられません。所得の条件は年ごとに判定されます。詳しくは税務署に確認しましょう。
まとめ
- 住宅ローン控除の床面積は、登記事項証明書の専有部分の面積で判定する
- マンションの登記は内法面積のため、広告の壁芯面積より小さくなる
- 2026年からの入居では、中古住宅も40㎡以上が対象。ただし40〜50㎡は所得1,000万円以下
- 子育て世帯等の上乗せを使う場合は50㎡以上が必要
- 契約前に登記事項証明書と自分の所得の見込みを確かめる
中古マンションの購入相談はマチ不動産へ
神戸市灘区・東灘区で中古マンションの購入をお考えの方は、マチ不動産にご相談ください。気になる物件の登記事項証明書の確認や、住宅ローン控除を見込んだ資金計画の考え方を、契約前に一緒に整理します。税額の詳しい計算は、税務署や税理士にご確認ください。
マチ不動産株式会社(神戸市灘区福住通2-1-9) TEL 078-262-1201/営業時間 10:00〜18:00/水曜定休