家を売って損失(譲渡損失)が出た場合、納める税金はないので、原則として確定申告をしなくても問題はありません。ただし、売ったのが自分の住んでいた家(マイホーム)で、所有期間が5年を超えるなどの条件を満たすと、損失を給与などほかの所得と相殺(損益通算)し、引ききれない分を翌年以後3年間繰り越せる特例があります。この特例は確定申告をしないと使えません。会社員の方なら、源泉徴収された所得税の還付や住民税の減少につながることがあるため、「損したから申告不要」と決める前に条件を確かめましょう。
この記事で分かること
- 家の売却損で確定申告が必要なケース・不要なケース
- マイホームの譲渡損失で使える2つの特例と、それぞれの条件
- 損益通算と3年間の繰越控除の流れ
- 「損失が出た」と思っても実は利益が出ている落とし穴
- 申告に必要な書類
結論:損失なら申告義務はないが、特例を使うなら申告が必要
不動産を売ったときの所得(譲渡所得)は、次の式で計算します。
譲渡所得 = 売った金額 -(取得費 + 譲渡費用)
取得費は買ったときの代金や購入時の費用(建物は減価償却分を差し引く)、譲渡費用は仲介手数料や測量費など売るためにかかった費用です。これがマイナスなら譲渡損失となり、税金はかかりません。
ただし、マイホームの売却で一定の条件を満たすと、損失をほかの所得から差し引ける特例があります。この特例は「申告した人だけ」が使えます。申告するかどうかは、特例の条件に当てはまるかで判断しましょう。
原則:土地建物の売却損は他の所得と相殺できない
国税庁の「暮らしの税情報」では、土地や建物の譲渡所得の計算で損失が生じても、土地や建物の譲渡所得以外の所得との損益通算はできないとされています。つまり、投資用のマンションや相続した空き家、別荘などを売って損をしても、原則として給与所得とは相殺できません。
例外として認められているのが、次に紹介するマイホームの譲渡損失の特例です。
マイホームなら使える2つの特例
マイホームの譲渡損失の特例には、買い換える場合と、買い換えない場合の2種類があります。どちらも対象になるのは、令和9年(2027年)12月31日までの売却です。
買い換える場合(居住用財産の買換え等の場合の譲渡損失)
国税庁タックスアンサーNo.3370によると、主な条件は次のとおりです。
| 項目 | 主な条件 |
|---|---|
| 売った家 | 売った年の1月1日時点で所有期間が5年を超えるマイホーム |
| 新しい家の取得時期 | 売った年の前年1月1日から、売った年の翌年12月31日まで |
| 新しい家の広さ | 床面積50平方メートル以上 |
| 住宅ローン | 新しい家を取得した年の12月31日に、返済期間10年以上の住宅ローンがある |
| 入居 | 取得した年の翌年12月31日までに住む(見込みを含む) |
| 繰越控除の制限 | 合計所得金額が3,000万円を超える年は使えない。敷地のうち500平方メートルを超える部分は対象外 |
買い換えない場合(特定居住用財産の譲渡損失)
住宅ローンが残ったまま、ローン残高より安く売った場合に使えるのが、国税庁タックスアンサーNo.3390の特例です。
| 項目 | 主な条件 |
|---|---|
| 売った家 | 売った年の1月1日時点で家と敷地の所有期間がともに5年を超えるマイホーム(住まなくなった家は、住まなくなった日から3年を経過する日の属する年の12月31日まで) |
| 住宅ローン | 売買契約日の前日に、返済期間10年以上の住宅ローン残高がある |
| 売った金額 | その住宅ローン残高を下回る |
| 損益通算できる上限 | 住宅ローン残高から売った金額を差し引いた額まで |
| 所得の制限 | 損益通算は所得要件なし。繰越控除は合計所得金額が3,000万円を超える年は使えない |
2つの違いは、新しい家を住宅ローンで買うかどうかです。売却後に賃貸に住む、実家に戻る、現金で買うといった場合は、No.3390の特例を検討することになります。この場合、差し引ける損失の上限が「ローン残高-売った金額」に限られる点に注意してください。
損益通算と繰越控除の流れ
特例を使うと、まず売った年のほかの所得(給与所得など)から損失を差し引きます。引ききれなかった損失は、翌年以後3年内の各年分に繰り越して差し引けます。

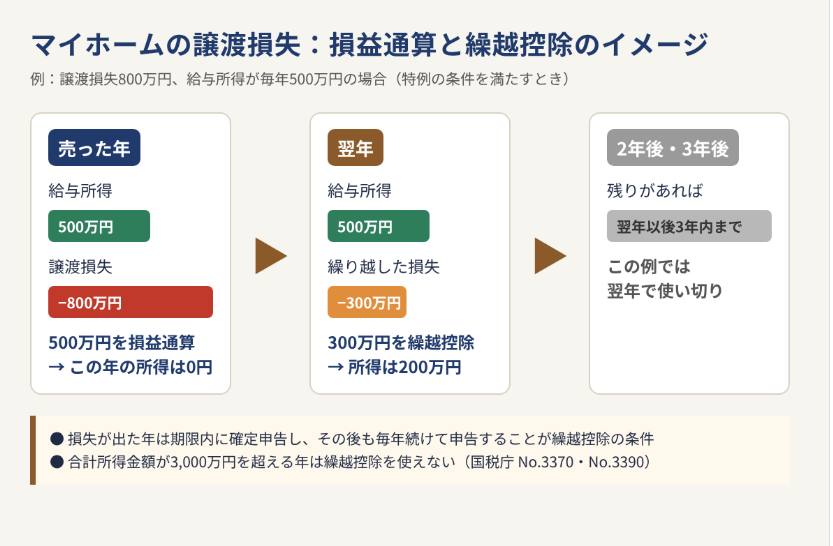
たとえば、譲渡損失が800万円、毎年の給与所得が500万円の方なら、売った年に500万円を差し引いて所得を0円にし、残りの300万円を翌年に繰り越すイメージです。所得が減ると、源泉徴収されていた所得税が還付され、翌年度の住民税も少なくなる場合があります。
注意したいのは、繰越控除を受けるには、損失が出た年の申告を期限内に行い、その後も毎年続けて確定申告(損失申告)をする必要があることです。1年でも申告を忘れると、その後の繰越控除が使えなくなるおそれがあります。
「本当に損失か」を確かめる(取得費と減価償却)
「3,000万円で買った家を2,500万円で売ったから500万円の損」と考えがちですが、実際の計算では建物の取得費から減価償却費相当額を差し引きます。国税庁タックスアンサーNo.3261では、マイホームなど事業に使っていない建物の減価償却費相当額を次の式で計算するとしています。
建物の取得価額 × 0.9 × 償却率 × 経過年数
償却率は木造0.031、鉄筋コンクリート造0.015などです。経過年数の6か月以上の端数は1年、6か月未満は切り捨てます(上限は建物の取得価額の95%)。
たとえば建物部分が1,500万円の木造住宅に10年住んだ場合、1,500万円×0.9×0.031×10年=418万5,000円が差し引かれ、建物の取得費は1,081万5,000円になります。この分だけ取得費が小さくなるので、「売値が買値より安い=損失」とは限りません。損失のつもりで申告しなかったら、実は利益が出ていた、ということがないよう、計算は丁寧に確かめましょう。
売るためにかかった費用(譲渡費用)に何が入るかも、損益に影響します。測量費の扱いは売却の測量費は譲渡費用?取得費との違いと確定申告の注意点で解説しています。
申告に必要な書類
国税庁の案内では、特例を使う年の確定申告書に、主に次の書類を添付します(買い換えない場合のNo.3390の例)。
- 特定居住用財産の譲渡損失の金額の明細書(確定申告書付表)
- 特定居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書
- 所有期間が5年を超えることを示す書類(登記事項証明書や売買契約書の写しなど)
- 売買契約日の前日の住宅ローン残高証明書
- 住民票の住所と売った家の所在地が違う場合は、戸籍の附票の写しなど住んでいたことを示す書類
買い換える場合(No.3370)は、新しい家の書類や、繰越控除を受ける年の年末の住宅ローン残高証明書も必要です。登記事項証明書は、不動産番号を明細書に書けば添付を省略できます。
売却の翌年には、税務署から売却の内容を確かめる「お尋ね」の書類が届くこともあります。届いたときの対応は税務署から届く不動産の「お尋ね」とは?届く理由・書き方・提出しないとどうなるかをご覧ください。
申告しないと損するケース・申告しなくてよいケース
| ケース | 申告の考え方 |
|---|---|
| マイホームを売って損失、所有5年超、新しい家を住宅ローンで購入 | 特例(No.3370)を使えるか確認。申告すると還付の可能性 |
| マイホームを売って損失、所有5年超、住宅ローンが売値より多く残った | 特例(No.3390)を使えるか確認。損失の上限は「ローン残高-売値」 |
| マイホームでも所有5年以下 | 特例は使えない。損失なら申告義務はない |
| 投資用・相続した空き家・別荘の売却損 | 給与所得などとは相殺できない。損失なら申告義務はない |
| 給与所得がなく、ほかの所得もほとんどない | 相殺する所得がないため、還付の効果は小さい。繰越控除の要否を確認 |
よくある質問
Q. 損失が出たのに確定申告しなかったら、罰則はありますか?
譲渡損失なら納める税金がないため、申告しなかったことによる追徴はありません。ただし、マイホームの特例が使えた場合は、還付や住民税の減少を受けられなくなります。また、計算違いで実は利益が出ていた場合は、申告漏れになります。
Q. 相続した実家を売って損失が出ました。給与と相殺できますか?
相続した実家に自分が住んでいなかった場合、マイホームの特例の対象にはならず、原則として給与所得とは相殺できません。
Q. 去年売った分を、今から申告できますか?
損益通算だけでなく繰越控除まで受けるには、損失が出た年の申告を期限内に行う必要があります。期限を過ぎてしまった場合の扱いは、税務署や税理士に確認してください。
Q. 住宅ローン控除と一緒に使えますか?
新しい家の住宅ローン控除との併用の可否は、特例の種類や条件によって変わります。申告前に税務署や税理士に確認することをおすすめします。
Q. 3,000万円特別控除とどちらが得ですか?
3,000万円特別控除は、売って利益が出たときに使う特例です。損失が出たときは使う場面がないため、比べる必要はありません。売る前に利益か損失かを試算しておくと、どちらを検討すべきかが分かります。
まとめ
- 家を売って損失が出た場合、税金はかからないので原則として申告義務はありません。
- 土地建物の売却損は、原則として給与など他の所得と相殺できません。
- マイホームで所有5年超などの条件を満たすと、損益通算と3年間の繰越控除の特例が使えます。対象は令和9年12月31日までの売却です。
- 特例は確定申告をしないと使えず、繰越控除には毎年の申告が必要です。
- 建物の減価償却を引くと、損失のつもりが利益になっていることもあります。
住み替えで「売ってから新居に移るまで住み続けたい」という方は、引き渡し猶予とは?売り先行の住み替えで決済後も住む方法もあわせてご覧ください。
神戸市灘区・東灘区・中央区で、住み替えや売却価格の見通し、売却にかかる費用のご相談はマチ不動産へ。税額の計算や申告の判断は、税務署または税理士へのご確認をおすすめしています。TEL 078-262-1201(営業時間10:00〜18:00/水曜定休)。
参考情報
- 国税庁 タックスアンサー No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき(損益通算及び繰越控除の特例)
- 国税庁 タックスアンサー No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき(損益通算及び繰越控除の特例)
- 国税庁 タックスアンサー No.3261 建物の取得費の計算
- 国税庁 暮らしの税情報 土地や建物を売ったとき